


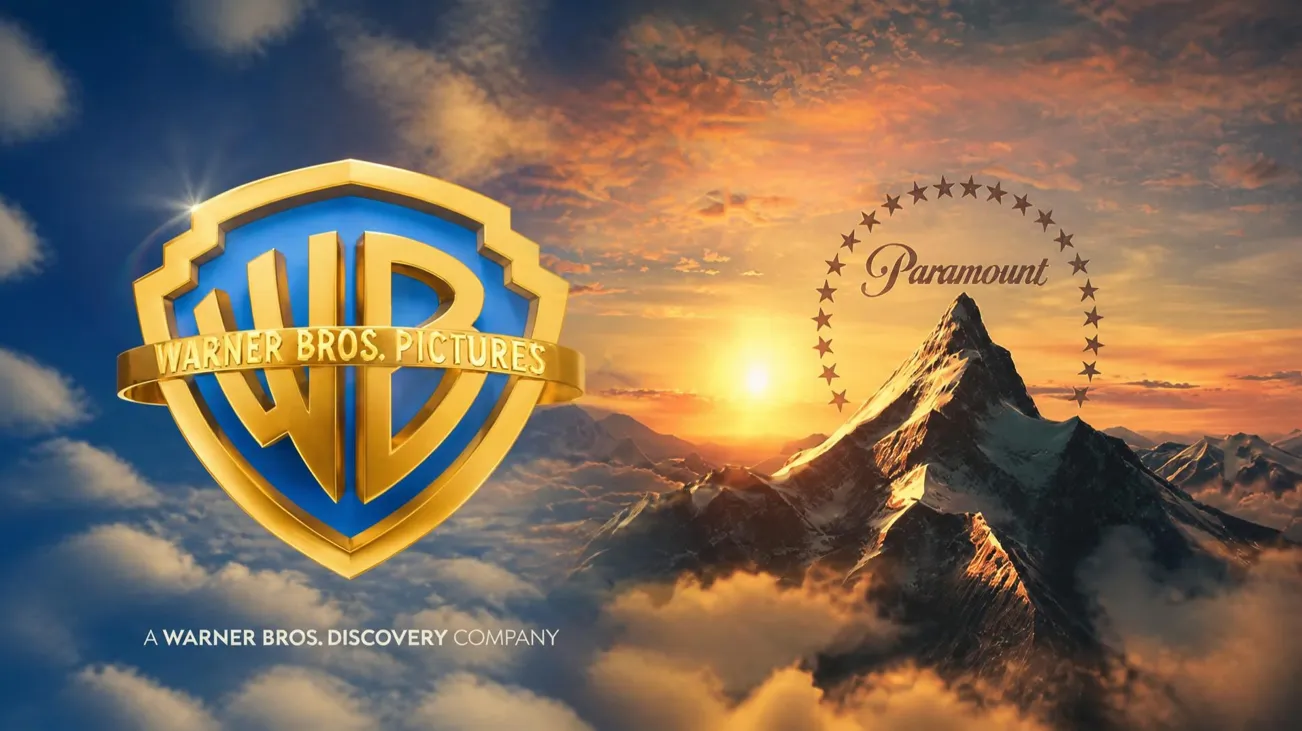
Per capire perché l'acquisizione di Warner Bros. Discovery da parte di Paramount Skydance potrebbe cambiare Hollywood non basta guardare ai 110 miliardi di dollari messi sul tavolo. Non basta nemmeno contare i film, le serie televisive o gli abbonati che finirebbero sotto lo stesso tetto.
La vera domanda è un'altra: che cosa succede quando una parte sempre più grande dell'industria dell'intrattenimento mondiale viene concentrata nelle mani di pochi grandi gruppi?
La risposta, almeno per ora, non è ancora scritta. L'operazione è stata approvata dagli azionisti e ha ottenuto il via libera da numerose autorità internazionali, ma negli Stati Uniti è ancora al centro di una battaglia giudiziaria. Il processo antitrust è stato fissato per il 2 marzo 2027.
Nel frattempo, però, la possibile fusione permette già di intravedere come potrebbe cambiare il mercato: dalla quantità di film prodotti al potere contrattuale degli studios, dal futuro dello streaming fino alla domanda che interessa più direttamente gli spettatori: quanto ci costerà tutto questo?
La vicenda Paramount-Warner non nasce nel 2026. Warner Bros. Discovery è già il risultato di una lunga stagione di fusioni e ristrutturazioni che hanno trasformato profondamente Hollywood.
Nel 2018 AT&T ha completato l'acquisizione di Time Warner per circa 85 miliardi di dollari, dopo una lunga battaglia con il Department of Justice americano. L'operazione ha portato sotto il controllo del colosso delle telecomunicazioni attività che comprendevano Warner Bros., HBO e CNN.
L'esperimento, però, non è durato a lungo. Nel 2021 AT&T ha annunciato la separazione di WarnerMedia e la sua combinazione con Discovery. L'operazione, da circa 43 miliardi di dollari, si è conclusa nel 2022 dando vita a Warner Bros. Discovery.
In altre parole, l'operazione che oggi potrebbe portare Warner sotto Paramount è anche l'ultimo capitolo di una storia in cui Warner è già passata attraverso più proprietari e strutture societarie.
E non è finita qui. Nel 2025 Warner Bros. Discovery aveva annunciato l'intenzione di separare nuovamente le proprie attività, distinguendo il business Streaming & Studios da quello delle reti televisive tradizionali.
Poi è arrivata la vendita.
Alla fine del 2025 sembrava che fosse Netflix a essersi assicurata il futuro di Warner.
Netflix aveva raggiunto un accordo per acquisire le attività di Warner legate agli studios, alla televisione e allo streaming per un valore complessivo di circa 82,7 miliardi di dollari. Ma Paramount Skydance non aveva intenzione di lasciare il campo libero.
La società guidata da David Ellison ha iniziato così una vera e propria guerra di offerte. Nel febbraio 2026 Paramount è arrivata a proporre 30 dollari per azione, migliorando poi ulteriormente l'offerta fino a 31 dollari in contanti per azione. La proposta riguardava l'intera Warner Bros. Discovery, non soltanto gli studios e il business streaming.
Il 26 febbraio Warner ha stabilito che l'offerta Paramount costituiva una proposta superiore rispetto all'accordo già raggiunto con Netflix. Netflix avrebbe avuto la possibilità di rilanciare, ma ha deciso di non farlo, giudicando l'operazione non più finanziariamente conveniente.
Il giorno successivo è arrivato l'annuncio ufficiale: Paramount Skydance avrebbe acquisito Warner Bros. Discovery per 31 dollari ad azione, per un valore di circa 81 miliardi di dollari in equity e 110 miliardi considerando l'enterprise value.
Paramount ha inoltre stimato oltre 6 miliardi di dollari di sinergie derivanti dall'operazione e qui comincia la parte davvero interessante.
Il nuovo gruppo non sarebbe semplicemente la somma di due case cinematografiche. Da una parte ci sarebbe Paramount, con Paramount Pictures, Paramount+, CBS, Nickelodeon e un catalogo che comprende franchise come Mission: Impossible, Top Gun, Star Trek e SpongeBob SquarePants.
Dall'altra Warner Bros. Discovery porterebbe Warner Bros., HBO, HBO Max, DC Studios, CNN, Discovery, Cartoon Network e proprietà intellettuali come Harry Potter, Batman, Superman, Game of Thrones e The Matrix.
Paramount ha presentato l'operazione proprio come una risposta alla trasformazione del mercato dell'intrattenimento e alla necessità di competere con piattaforme molto più grandi.
L'obiettivo dichiarato è creare un gruppo in grado di investire negli studios, aumentare la produzione di contenuti e rafforzare il business direct-to-consumer. Il problema è che la stessa dimensione che può rendere il nuovo gruppo più competitivo può anche renderlo più potente nei confronti degli altri soggetti del mercato.
La tesi di Paramount è relativamente semplice: più grande significa più forte. Un gruppo con maggiori risorse può finanziare film costosi, sviluppare franchise, investire nello streaming e competere meglio con Netflix, Disney e Amazon.
Paramount ha promesso che, dopo la fusione, i due studios manterranno una produzione cinematografica significativa, arrivando ad almeno 30 film all'anno, 15 per studio, con una finestra cinematografica minima di 45 giorni.
Sulla carta, quindi, l'acquisizione potrebbe persino significare più film nelle sale, ma questa è soltanto una delle possibili letture.
Gli oppositori della fusione sostengono infatti che eliminare un grande concorrente possa produrre l'effetto contrario nel medio periodo: meno competizione per sceneggiatori, registi, attori e altri professionisti; maggiore capacità di ridurre i costi; meno produzioni considerate rischiose; maggiore attenzione ai franchise già affermati.
La Writers Guild of America ha portato proprio questa argomentazione davanti alla giustizia americana. Secondo il sindacato, un gruppo Paramount-Warner avrebbe sia l'incentivo sia la possibilità di comprimere i compensi degli sceneggiatori e ridurre quantità e varietà dei film e delle serie prodotti.
Tuttavia, la questione non è soltanto quanti film verranno prodotti, ma quali film sarà conveniente produrre: un blockbuster basato su un marchio conosciuto offre agli azionisti una promessa diversa rispetto a una commedia originale, a un thriller di medio budget o a un film diretto da un regista emergente.
Proprio qui le grandi fusioni possono modificare silenziosamente il mercato: non necessariamente togliendo i film, ma modificando il tipo di rischio che gli studios sono disposti ad assumersi.
Per capire la logica della concentrazione basta guardare a una delle operazioni più importanti degli ultimi anni: l'acquisizione degli asset entertainment di 21st Century Fox da parte di Disney.
Il valore dell'operazione è stato di circa 71 miliardi di dollari e ha permesso a Disney di mettere sotto lo stesso tetto una quantità enorme di proprietà intellettuali, produzioni e contenuti.
La lezione più importante non riguarda però soltanto i film acquisiti. Riguarda la possibilità di utilizzare quei contenuti all'interno di un ecosistema molto più ampio.
Oggi il valore di uno studio non dipende soltanto da quanti biglietti riesce a vendere al cinema. Un franchise può essere utilizzato per alimentare una piattaforma streaming, vendere prodotti, generare sequel e spin-off e mantenere il pubblico all'interno dello stesso universo narrativo.
È una logica che Disney ha portato a livelli particolarmente evidenti e che potrebbe diventare ancora più importante per Paramount-Warner.
Il precedente più curioso, però, è proprio quello di Warner.
AT&T aveva comprato Time Warner nel tentativo di creare un grande gruppo integrato tra telecomunicazioni e contenuti. Quattro anni dopo l'operazione è stata sostanzialmente smontata con la nascita di Warner Bros. Discovery. Questo non significa che Paramount sia destinata a fare la stessa fine.
Significa però che la storia recente dell'industria mostra una dinamica ricorrente: i grandi gruppi cercano scala attraverso le acquisizioni, ma la scala da sola non garantisce che la struttura risultante sia efficiente o sostenibile nel lungo periodo.
La domanda, quindi, non è soltanto se Paramount possa permettersi Warner, ma se un gruppo ancora più grande riuscirà davvero a creare più valore di quanto costerà integrarlo. Senza dimenticare lo streaming.
Per il pubblico, probabilmente, lo streaming è la parte più immediata. Paramount possiede Paramount+. Warner possiede HBO Max. Se l'acquisizione dovesse completarsi, entrambe le piattaforme finirebbero sotto lo stesso proprietario.
Paramount+ aveva raggiunto 81,6 milioni di abbonati nel secondo trimestre 2026, mentre HBO Max aveva superato i 130 milioni di abbonati globali già nei mesi precedenti.
I numeri non possono essere semplicemente sommati come se ogni abbonato fosse un cliente completamente distinto, ma danno comunque un'idea della scala potenziale del nuovo gruppo. E qui si apre una domanda enorme: che cosa farà Paramount delle due piattaforme?
Non esiste ancora una risposta definitiva. Potrebbe mantenere separati Paramount+ e HBO Max. Potrebbe creare un bundle. Oppure potrebbe arrivare, in futuro, a una piattaforma unificata.
Il modello del bundle è tutt'altro che fantascientifico. Disney, per esempio, offre già negli Stati Uniti pacchetti che combinano Disney+ e Hulu a un prezzo inferiore rispetto all'acquisto separato dei due servizi.
Per Paramount-Warner, una strategia simile avrebbe un vantaggio evidente: permetterebbe di aumentare il valore percepito dell'offerta senza obbligare immediatamente tutti gli utenti a passare a una singola piattaforma.
È probabilmente la domanda che interessa maggiormente gli spettatori e la risposta più corretta, oggi, è: non lo sappiamo ancora.
L'acquisizione non comporta automaticamente un aumento dei prezzi di Paramount+ o HBO Max. Ma non significa nemmeno che il consumatore debba aspettarsi uno sconto. Il nuovo gruppo avrebbe almeno tre possibilità.
Ed è qui che la storia dello streaming degli ultimi anni offre un'indicazione importante. La fase in cui le piattaforme cercavano soprattutto di accumulare utenti a qualunque costo è stata progressivamente sostituita dalla ricerca di maggiore redditività per singolo abbonato.
Per questo è possibile che il vero cambiamento non sia semplicemente "Paramount+ costerà di più", ma una maggiore differenziazione dell'offerta: più pubblicità per chi vuole spendere meno, più contenuti e servizi per chi è disposto a pagare di più.
In altre parole, il prezzo potrebbe diventare soltanto una delle variabili di un sistema molto più articolato.
Ma c'è un'altra contraddizione interessante: Paramount promette almeno 30 uscite cinematografiche all'anno, con una finestra theatrical di almeno 45 giorni. È un impegno che, preso alla lettera, sembra positivo per le sale cinematografiche e per chi teme che lo streaming finisca per sostituire completamente il cinema.
Non solo: 30 film prodotti da un unico gruppo significano davvero più concorrenza? Non necessariamente. Se Paramount e Warner diventassero una sola entità, quei 30 film sarebbero comunque programmati e distribuiti da un unico grande studio.
Per questo gli Stati americani che hanno fatto causa hanno concentrato parte delle proprie contestazioni proprio sulla competizione nel mercato cinematografico e sui blockbuster.
Il problema antitrust, dunque, non può essere ridotto al semplice numero di film prodotti. Conta anche chi decide quali film produrre, come distribuirli e quali condizioni imporre al mercato.
È proprio questa la ragione per cui la storia non è ancora terminata. Il Department of Justice americano ha chiuso la propria indagine nel giugno 2026 con una conclusione favorevole alla fusione.
Secondo la sua Antitrust Division, sulla base delle prove raccolte l'operazione non sarebbe probabilmente dannosa per la concorrenza o per i consumatori nei mercati dello streaming, della televisione lineare e della produzione e distribuzione cinematografica. L'indagine è durata otto mesi e ha comportato l'analisi di oltre due milioni di documenti.
Ma la chiusura dell'indagine federale non ha messo fine alle contestazioni.
A luglio 12 Stati americani, guidati dalla California, hanno fatto causa per bloccare l'acquisizione. A loro si è aggiunta la Writers Guild of America, che ha presentato una propria causa sostenendo che la fusione violerebbe le norme antitrust e danneggerebbe in particolare gli sceneggiatori.
Il risultato è una situazione piuttosto insolita: il principale ostacolo alla fusione non è più un'indagine amministrativa federale, ma un contenzioso davanti a un giudice.
Il processo è stato fissato per il 2 marzo 2027. Paramount ha intanto accettato di non procedere al completamento dell'operazione finché le controversie giudiziarie non saranno risolte, o comunque fino al giugno 2027.
La situazione diventa ancora più interessante se si guarda fuori dagli Stati Uniti. La Commissione europea ha approvato l'acquisizione nel luglio 2026, subordinandola al rispetto degli impegni proposti da Paramount.
Il Regno Unito ha dato il via libera ad agosto, dopo aver ottenuto impegni vincolanti sulla programmazione originale, sull'indipendenza editoriale e sulla tutela di specifici canali e servizi britannici. Tra gli impegni figura anche il mantenimento di Channel 5 come emittente di servizio pubblico fino al 2034.
E così si arriva al paradosso che rende questa vicenda ancora più significativa: mentre diversi grandi mercati internazionali hanno autorizzato l'operazione, negli Stati Uniti la fusione è ancora davanti a un giudice.
A questo punto è possibile immaginare tre scenari.
Il primo è quello più semplice: Paramount vince la battaglia legale e completa l'acquisizione. In questo caso inizierà probabilmente la fase più complessa: integrare aziende, personale, piattaforme tecnologiche e cataloghi senza distruggere il valore che ha giustificato l'acquisizione.
Il secondo è un accordo con condizioni più stringenti. Paramount potrebbe accettare ulteriori impegni nei confronti delle sale cinematografiche, dei creativi o del mercato dello streaming per ottenere una soluzione alla controversia.
Il terzo è lo scenario più radicale: il tribunale blocca l'operazione.
In quel caso non sarebbe soltanto Paramount a perdere. Warner dovrebbe affrontare nuovamente il problema della propria struttura societaria e del proprio futuro, mentre Netflix, Amazon, Disney e gli altri grandi operatori avrebbero l'opportunità di tornare a guardare a singoli asset, talenti o proprietà intellettuali.
La vera posta in gioco non è solo Warner Bros. La possibile acquisizione di Warner Bros. Discovery da parte di Paramount Skydance non riguarda soltanto due aziende, né soltanto Hollywood. Riguarda il modo in cui verranno prodotti, distribuiti e venduti film e serie televisive nei prossimi anni.
Se l'operazione andrà in porto, nascerà un gruppo con una quantità straordinaria di proprietà intellettuali, due grandi piattaforme streaming e una capacità produttiva enorme. Potrebbe essere abbastanza forte da competere meglio con Netflix, Disney e Amazon e investire maggiormente nel cinema.
Ma la stessa concentrazione potrebbe ridurre il numero di grandi soggetti indipendenti in grado di competere per talenti, progetti e distribuzione.
Ed è qui che i precedenti storici diventano importanti. Disney-Fox ha mostrato quanto valore possa essere creato concentrando cataloghi e proprietà intellettuali. AT&T-Time Warner ha mostrato invece che un grande conglomerato può essere successivamente smontato quando la struttura non produce i risultati sperati.
Paramount-Warner potrebbe rappresentare un nuovo capitolo della stessa storia. Per il pubblico, quindi, la domanda non è semplicemente se arriveranno più film o se nascerà un nuovo servizio streaming.
La vera domanda è quanto costerà accedere a quell'enorme catalogo, quali film arriveranno davvero nelle sale e soprattutto quanta scelta resterà a chi produce e a chi guarda.
Perché in un'industria nella quale sempre più contenuti finiscono nelle mani di pochi grandi gruppi, il rischio non è necessariamente avere meno intrattenimento.
È avere sempre più intrattenimento prodotto secondo un numero sempre più ristretto di logiche industriali.
E la risposta a questa domanda, per ora, è ancora nelle mani di un giudice americano.
Un progetto di

Quotidiano telematico. Registrato al n.12/2015 del 21 gennaio 2015 Tribunale di Roma.

 SCARICA TAG24 SU ANDROID
 SCARICA TAG24 SU IOS