


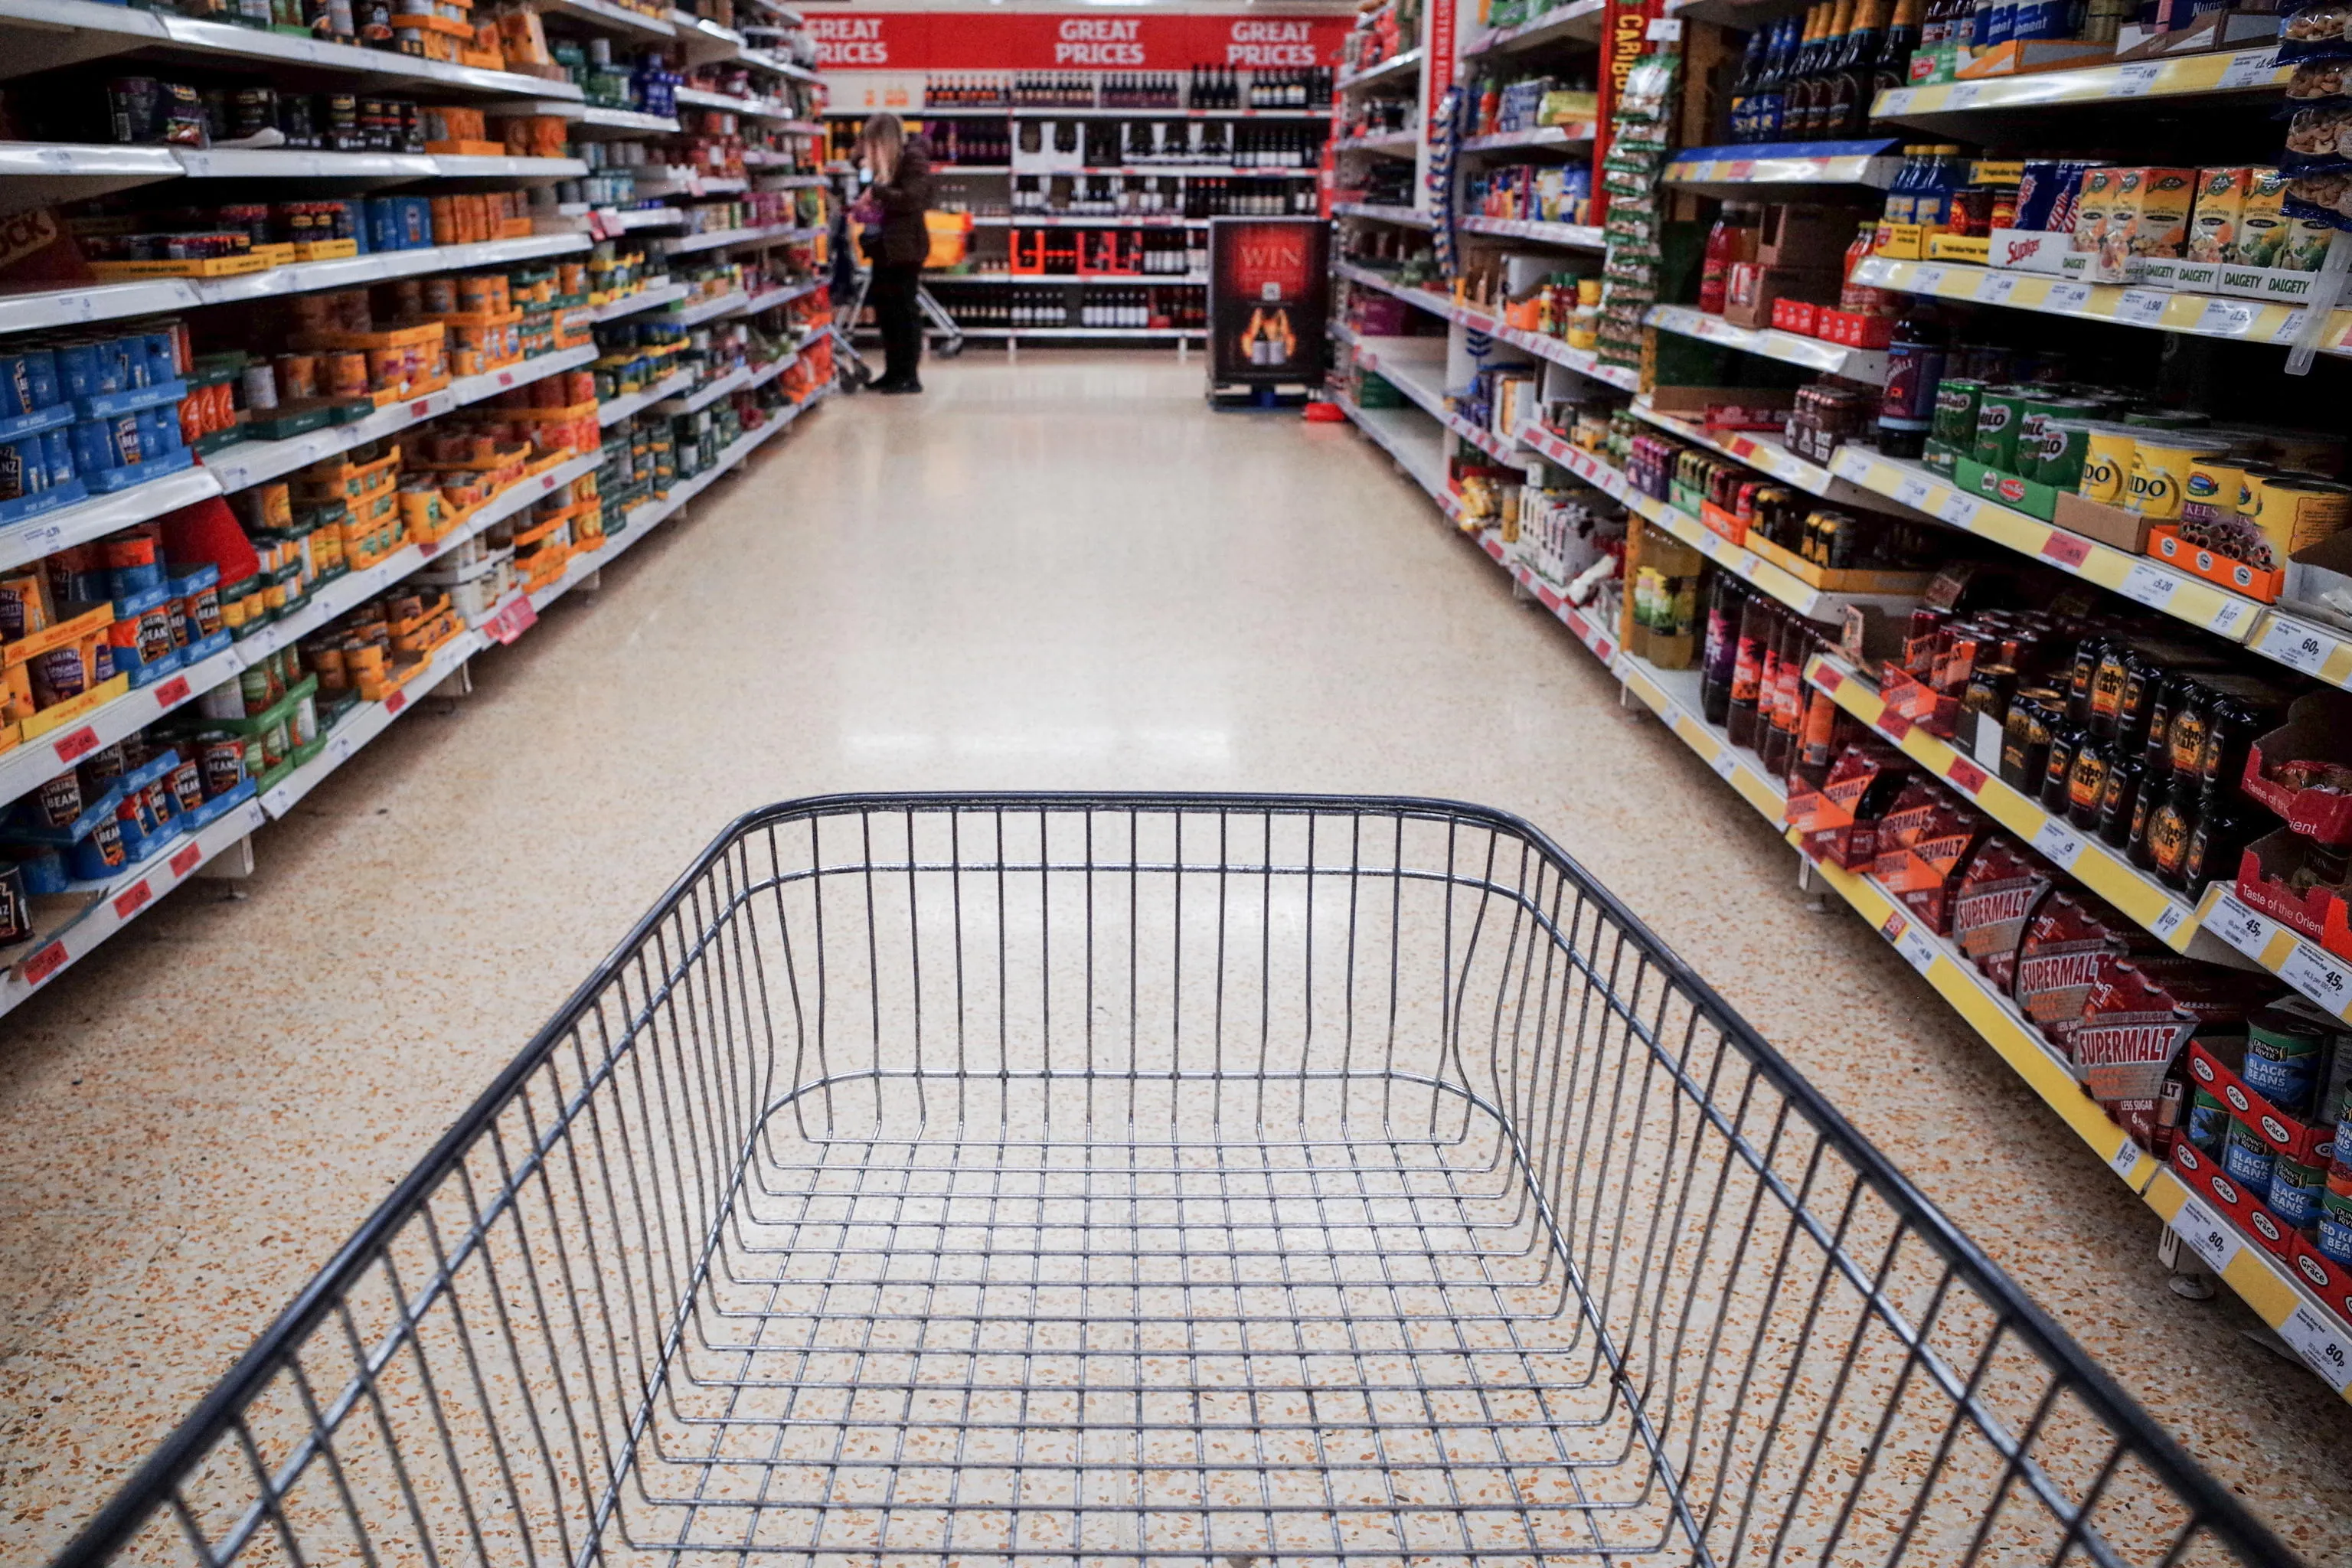
Da popolo di risparmiatori a popolo di indebitati in pochi decenni. A sancirlo sono gli ultimi dati della Cgia di Mestre, in base ai quali nel 2025 il credito al consumo erogato da banche e finanziarie alle famiglie italiane sfiorava i 178 miliardi di euro.
Per credito al consumo si intendono le rate che stipuliamo per acquistare un qualsiasi tipo di bene contraendo un debito con un istituto di credito.
In nove anni l’aumento è stato del 62%, pari a quasi 68 miliardi.
Una cifra monstre soprattutto se si considera che nel conteggio non è compreso il mutuo per la casa, ovvero la prima causa di indebitamento delle famiglie.
Lo studio della Cgia evidenzia un dato inconfutabile: le famiglie italiane di oggi sono più indebitate rispetto a quelle di appena dieci o venti anni fa.
Ma perché ci indebitiamo? E' davvero solo perché il nostro reddito non riesce più a coprire tutte le spese, o forse in fondo siamo un po' cambiati anche noi?
Entrambi i casi aprono uno squarcio su una realtà preoccupante, ovvero che la maggioranza delle famiglie italiane non riescono più a risparmiare, nonostante guadagnino e portino a casa uno o due stipendi a fine mese.
L’aumento dell’inflazione ha progressivamente eroso il potere d’acquisto, mentre pensioni e stipendi sono rimasti fermi e a completare il quadro ha contribuito anche l’impennata dei prezzi di beni e servizi.
La tempesta perfetta che ci fa sembrare la prospettiva dell’indebitamento e del ricorso al credito – per mantenere lo stesso tenore di vita - il male minore.
I numeri su questo punto sono relativamente chiari.
Nel 2025 il dato medio nazionale del debito al consumo per nucleo familiare era di 6.657 euro (+4,9% rispetto al 2024).
La regione dove le famiglie sono più esposte con banche e finanziarie è l’Umbria, dove il debito al consumo a famiglia era pari a 7.514 euro (+5,1%). Seguono la Toscana e la Sicilia.
Le regioni meno indebitate sono il Friuli Venezia Giulia, la Basilicata e il Trentino Alto Adige con appena 3.824 euro (+5,7%).
Il dato da sottolineare, però, è che in tutte le regioni citate si è registrato un aumento della percentuale di indebitamento rispetto all’anno precedente. Il che sembra suggerire che la situazione finanziaria delle famiglie italiane stia peggiorando con il passare degli anni.
Sempre secondo i dati riferiti al 2025, la provincia più in “difficoltà” d’Italia è quella di Siracusa con una esposizione a breve per famiglia pari a 8.437 euro. Seguono Massa-Carrara, Lodi e Pistoia.
Facciamo le rate per comprare l’auto, la tv ultimo modello a schermo piatto, lo smartphone di nuova generazione.
Il credito al consumo è diventato una costante nella vita delle famiglie italiane, tanto che nella percezione comune le rate non sono neanche più sentite come debiti.
Ma è quello che sono.
Rappresentano un promemoria del fatto che si è acquistato qualcosa pur non avendo la disponibilità economica per poterlo fare.
Le nostre nonne direbbero: “se non puoi permetterti di pagare una cosa in contanti, allora non puoi permettertelo affatto”.
Il meccanismo del credito al consumo, invece, ci fa dimenticare questa verità e ci spinge a vivere al di sopra delle nostre reali possibilità.
C'è poi l'altro risvolto della medaglia, ovvero, la capacità di risparmio delle famiglie italiane. I dati Istat relativi al secondo trimestre del 2026 certificano che la propensione al risparmio delle famiglie consumatrici è scesa al 6,7%, con un calo di 1,2 punti rispetto al trimestre precedente.
In pratica per ogni 100 euro di reddito disponibile si riescono a risparmiare solo 6,7 euro.
Dall'incrocio dei dati su indebitamento e risparmio emerge la fotografia di un'Italia che si indebita di più e risparmia di meno. Occorre, tuttavia, fare una precisazione: il risparmio non è scomparso, ma è diminuito ed è diventato meno diffuso.
Gli italiani risparmiano ancora, ma con molte difficoltà. E il credito al consumo va a colmare queste difficoltà: acquista ora, paga dopo.
Quando si prova a spiegare perché gli italiani si indebitano in percentuali crescenti, non si può eludere una domanda: sono solo cambiate le condizioni economiche o siamo cambiati un po' anche noi?
Lo abbiamo chiesto a Mauro Antonelli, capo dell'Ufficio Studi dell'Unione Nazionale Consumatori (UNC) che ha sottolineato le difficoltà delle famiglie italiane, anche del ceto medio, ad arrivare a fine mese.
“Quando si dice che anche il ceto medio, che per intenderci non è quello che dichiara 200.000 euro e che ha usufruito quest'anno dei tagli Irpef decisi nell'ultima legge di Bilancio, fatica ad arrivare alle fine del mese, è la verità. Secondo i dati Istat, il 48% degli italiani, ossia la metà, non riesce a risparmiare, il 36,8% non può permettersi una settimana di ferie, il 26,9% non riesce a far fronte a spese impreviste di circa 800 euro. Ovvio che se a queste persone si rompe il frigorifero sono costrette a pagarlo a rate.”
Spiega Antonelli, che poi aggiunge:
“Poi, naturalmente, ci sono anche altre ragioni, da chi non vuole disinvestire a chi vuole mantenere lo stesso tenore di vita nonostante i rincari e la riduzione del potere d'acquisto e, quindi, per soddisfare i suoi bisogni va oltre la sua disponibilità monetaria e il suo reddito, spalmando l'impatto economico nel tempo. Questa strategia, se ripetuta, presenta un rischio serio: il sovraindebitamento. Poi c'è anche chi cade nella trappola del compra ora e paga dopo. Un classico è per l'acquisto dell'auto, dove la pressione del concessionario è molto forte. Per chi ha liquidità, pagare a rate non ha senso: costa di più.”
Ma è cambiata la psicologia del consumatore italiano davanti alla rata? Secondo il capo dell'ufficio studi dell'UNC la risposta non è univoca.
“Dipende dai debiti. C'è gente che non dorme la notte per i debiti che ha e per le rate che non riesce più a pagare. Per chi invece vuole andare a farsi una bella vacanza, ma ha i risparmi bloccati per un certo tempo e non gli conviene disinvestirli, è una scelta di stile di vita”.
Antonelli analizza anche quali sono le vere ragioni per cui gli italiani si indebitano oggi.
“La prima ed è quella di cui dovrebbe occuparsi la politica: stipendi da fame, non adeguati all'aumento del costo della vita, bollette di luce e gas alle stelle, spese obbligate che si mangiano tutto lo stipendio. Poi certo i social media, con la rappresentazione di stili di vita idealizzati, lusso esibito, standard di benessere elevati, hanno un impatto sui modelli di vita, possono produrre insoddisfazione rispetto alla propria vita reale, generare effetti emulativi, cambiare le priorità di spesa. Il Buy Now Pay Later risponde a questa esigenza dicomperare per gratificazione emotiva, per paura di essere esclusi dalla propria cerchia sociale, di non stare al passo con i propri coetanei. I meccanismi di scorrimento ("scrolling"), uniti ad algoritmi predittivi, intercettano la vulnerabilità emotiva degli utenti proponendo l'oggetto esatto che desiderano nel momento in cui sono più ricettivi.”
Il debito al consumo non rappresenta, quindi, una pratica da demonizzare in assoluto, ma le rate non dovrebbero mai superare un terzo del reddito familiare perchè spiega Antonelli:
“oltre quella soglia si è a rischio”.


Un progetto di

Quotidiano telematico. Registrato al n.12/2015 del 21 gennaio 2015 Tribunale di Roma.

 SCARICA TAG24 SU ANDROID
 SCARICA TAG24 SU IOS